M&A CASE STUDY · 매각사례
샐러디 M&A, 330억 경영권 매각 후에도 창업자가 대표로 남은 이유
Author 딜플러스 · Published
샐러디 330억 M&A 팔고도 대표로 남았다
'현금화'와 '경영지속' 모두 가능한 매각 구조
샐러디 M&A, 330억 경영권 매각 후에도 창업자가 대표로 남은 이유
출처: 샐러디
0. Summary
샐러디는 국내에 샐러드 전문점이 거의 없던 2013년 시장에 진입해 ‘샐러드를 한 끼 식사로 먹는 시장’을 개척한 대표적인 브랜드입니다.
이후 약 10년 만에 300개가 넘는 가맹점을 확보하며 국내 샐러드 프랜차이즈 1위 사업자로 성장했습니다.
2023년 하일랜드에쿼티파트너스는 약 330억원을 투자해 샐러디의 경영권을 인수했습니다. 기존 주주와 창업자가 보유한 구주를 인수하는 동시에
약 100억원의 신주 투자를 병행해 회사에도 성장자금을 공급했습니다.
이 거래에서 특히 주목할 부분은 매각 이후입니다.
경영권을 매각했다고 해서 반드시 창업자가 회사를 떠나야 하는 것은 아니었습니다.
이건호·안상원 공동창업자는 거래 이후에도 상당한 지분을 유지했고, 현재까지 공동대표로 직접 경영에 참여하고 있습니다.
즉 샐러디 사례는 창업자가 보유지분 일부를 현금화하고 경영권을 넘기면서도,
자신이 만든 회사에 남아 다음 성장을 계속 이끌 수 있다는 것을 보여주는 M&A 사례입니다.
1. Company Overview
2억원으로 시작해 국내 1위까지 성장했어요
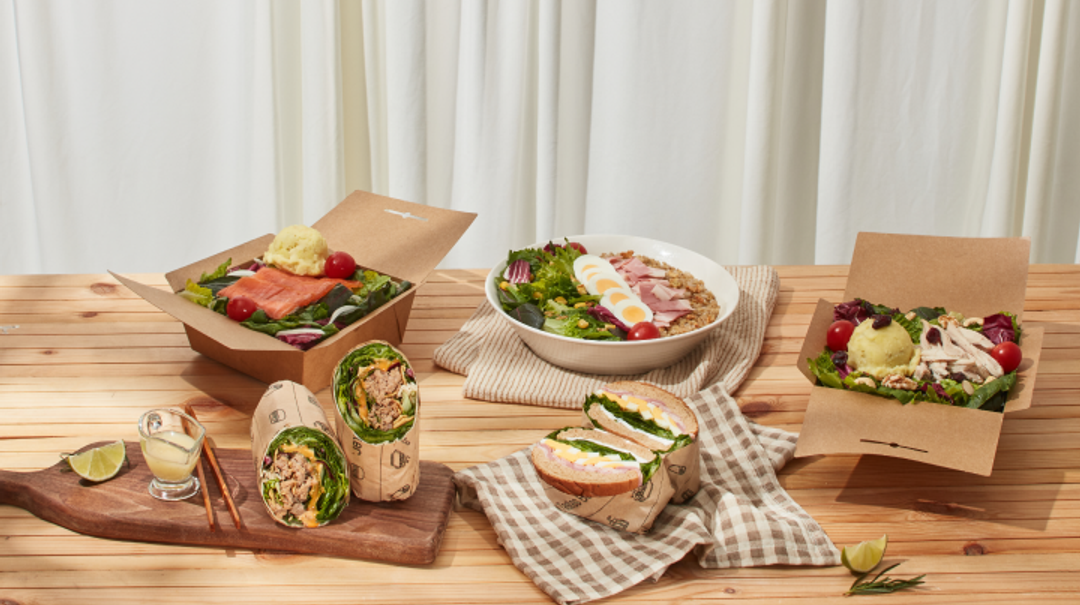
샐러디는 샐러드와 그레인볼, 랩, 샌드위치, 프로틴 메뉴 등을 판매하는 건강식 프랜차이즈입니다.
현재 이건호·안상원 공동대표가 회사를 운영하고 있으며, 2025년 법인 매출은 약 355억원, 2026년 4월 기준 매장은 419개까지 확대됐습니다.
회사의 시작은 2013년으로 거슬러 올라갑니다.
대학생 창업동아리에서 만난 두 창업자는 미국에서 샐러드를 한 끼 식사로 판매하는 전문점을 접한 뒤,
당시 국내에서는 생소했던 식사형 샐러드 시장에 도전했습니다.
이건호 대표의 할머니 집을 담보로 마련한 2억원으로 서울 선릉에 첫 매장을 열었지만,
초기에는 하루에 샐러드가 10~20개 수준밖에 팔리지 않을 정도로 어려움을 겪었습니다.
이후 매장 운영방식과 주문 구조를 단순화하고 메뉴 구성을 정비하면서 매출이 늘기 시작했고,
가맹 문의가 이어지며 본격적인 프랜차이즈 사업으로 확장됐습니다.
회사의 성장 속도는 빨랐습니다.
연도 | 매출 |
2018 | 약 45억원 |
2019 | 약 66억원 |
2020 | 약 113억원 |
2021 | 약 314억원 |
2022 | 약 312억원 |
2018년 약 45억원이던 매출은 불과 3년 만에 300억원을 넘어섰습니다.
시장 내 위치도 뚜렷했습니다.
브랜드 | 2022년 가맹점 수 |
샐러디 | 303개 |
슬로우캘리 | 78개 |
샐러드박스 | 70개 |
당시 샐러디의 가맹점 수는 2위 브랜드의 약 4배에 달했고, 가맹점 연평균 매출 역시 약 3억원으로 주요 경쟁 브랜드 가운데 높은 수준을 기록했습니다.
국내에서 생소했던 식사형 샐러드 시장에 진입한 작은 매장이 약 10년 만에 매출 300억원, 가맹점 300개 이상의 업계 1위 사업자로 성장한 것입니다.
그렇다면 이미 시장 1위까지 성장한 샐러디의 경영권 거래는 어떤 구조로 이루어졌을까요?
2. Why M&A
왜 단순 지분 매각이 아니라 신주 투자까지 함께 받았을까요?
샐러디가 어느 정도 성장 궤도에 오른 시점에도 다음 단계의 과제는 남아 있었습니다.
국내 점포망 확대뿐 아니라 식자재 공급망 고도화, 해외시장 진출, 신규 브랜드 확보 등
사업을 한 단계 더 키우려면 추가적인 자본과 투자 여력이 필요합니다.
실제 2023년 거래에서 하일랜드는 기존 주주의 지분을 인수하는 데 그치지 않고
샐러디가 새롭게 발행한 주식에도 약 100억원을 투자했습니다.
이를 통해 기존 주주는 보유지분 일부를 현금화할 수 있었고, 회사는 신규 성장자금을 확보할 수 있었습니다.
즉 공개된 거래구조를 기준으로 보면 이번 M&A는 단순히 창업자가 회사를 매각하는 거래라기보다
기존 주주의 유동성 확보와 회사의 성장자금 조달을 한 번의 거래 안에서 함께 해결한 구조라고 볼 수 있습니다.
샐러디의 사례가 흥미로운 이유도 여기에 있습니다.
M&A는 반드시 회사를 정리하기 위한 선택일 필요가 없고,
회사의 다음 성장을 위한 자본구조를 설계하는 수단으로도 활용될 수 있기 때문입니다.
투자자 관점에서 샐러디의 매력은 무엇이었을까요?
공개된 정보를 기준으로 볼 때 샐러디의 가장 뚜렷한 경쟁력은 시장 지위였습니다.
2022년 기준 가맹점 303개로 2위 브랜드보다 약 4배 큰 점포망을 보유하고 있었고,
이미 샐러드 프랜차이즈 시장에서 확실한 선두 위치를 확보하고 있었습니다.
여기에 샐러디는 단순한 외식 브랜드를 넘어 식자재 조달·전처리·물류·가맹점 공급으로 이어지는 운영 체계를 구축하고 있었습니다.
신선도와 원재료 가격 관리가 중요한 샐러드 사업에서는 이러한 공급망이 매장 확대뿐 아니라 품질관리와 원가 경쟁력에도 중요한 요소가 됩니다.
즉 투자자 입장에서는 단순히 300개의 가맹점을 보유한 브랜드가 아니라,
이미 검증된 브랜드와 전국 단위로 확장 가능한 운영 시스템을 함께 보유한 사업자로 볼 수 있었던 것입니다.
하일랜드 역시 F&B 및 소비재 분야의 투자 경험을 보유하고 있었던 만큼 샐러디의 추가적인 성장과 사업 확장을 지원할 수 있는 투자자였습니다.
3. Deal Structure
구주 매각과 신주 투자를 함께 활용했어요
샐러디 거래의 핵심은 경영권 매각과 성장자금 유치를 하나의 거래 안에서 동시에 설계했다는 점입니다.
구분 | 주요 내용 |
인수자 | 하일랜드에쿼티파트너스 |
투자 시점 | 2023년 4월 |
총 투자금액 | 약 330억원 |
M&A 전 지분 | 창업자 약 70% / 진주햄·신용보증기금 등 약 30% |
거래 방식 | 기존 주주 구주 인수 + 약 100억원 신주 투자 |
거래 결과 | 하일랜드 경영권 확보 |
현재 지분 | 하일랜드 67.8% / 이건호 22.6% / 안상원 9.7% |
하일랜드는 진주햄과 신용보증기금 등 기존 투자자가 보유하던 지분과 두 창업자의 지분 일부를 인수했습니다.
동시에 샐러디가 새롭게 발행한 주식에 약 100억원을 투자했습니다.
여기서 구주와 신주의 차이가 중요합니다.
구주 매각대금은 기존 주주에게 돌아가지만, 신주 투자금은 회사 안으로 들어갑니다.
따라서 두 가지를 함께 활용하면 창업자는 보유지분 일부를 현금화하면서도 회사에는 새로운 성장자금을 공급할 수 있습니다.
거래 이후 하일랜드는 최대주주가 되어 경영권을 확보했고, 이건호·안상원 두 창업자는 합계 32.21%의 지분을 유지했습니다.
그리고 두 사람은 경영권을 넘긴 이후에도 공동대표로 회사를 직접 운영하고 있습니다.
결국 이번 거래는 기존 주주의 지분 일부 현금화, 약 100억원의 회사 성장자금 확보, PE의 경영권 확보, 창업자의 잔여지분 보유와 경영 지속을
하나의 거래 안에서 함께 구현한 구조였습니다.
4. M&A 이후 무엇이 달라졌을까요?
M&A 이후 샐러디는 국내 출점 확대에 더해 해외시장과 신규 브랜드로 사업영역을 확장하고 있습니다.
인수 당시 약 300개 수준이던 매장은 2026년 4월 419개까지 증가했습니다.
2025년에는 미국 콜로라도에 첫 해외 매장을 열었고 이후 대만과 필리핀에도 진출하며 해외사업을 확대하고 있습니다.
또 하나의 중요한 변화는 Bolt-on M&A였습니다.
2024년 샐러디는 수제버거 브랜드 다운타우너 지분 80%를 80억원에 인수했습니다.
특히 별도의 추가 출자 없이 샐러디가 보유한 자금을 활용해 인수를 진행했다는 점에서,
기존 사업에서 확보한 재무적 여력을 다시 성장에 투입한 사례로 볼 수 있습니다.
이후 2026년 나머지 20%의 지분까지 인수하면서 다운타우너를 100% 자회사로 편입했습니다.
결과적으로 샐러디는 단일 샐러드 브랜드에서 벗어나 국내 출점, 해외 진출,
다른 외식 브랜드 인수까지 추진하며 멀티브랜드 F&B 기업으로 사업영역을 넓히고 있습니다.
물론 M&A 이후 모든 성과가 긍정적이었던 것은 아닙니다.
다운타우너 투자에서 손상차손이 발생하는 등 새롭게 편입한 사업을 안정화해야 하는 과제도 남아 있습니다.
따라서 샐러디 사례를 단순히 ‘M&A 성공 사례’라고 평가하기보다는,
경영권 거래 이후 회사가 어떤 방식으로 성장전략을 확장했는지를 보여주는 사례로 보는 것이 더 적절합니다.
5. Seller Point
경영권을 매각하고도 창업자는 회사를 떠나지 않았어요
샐러디 M&A에서 잠재 매도자가 가장 주목할 부분은 경영권을 매각한 이후에도 두 창업자가 회사의 경영을 계속 이어가고 있다는 점입니다.
이번 거래를 창업자 관점에서 정리하면 크게 세 가지입니다.
① 보유지분 일부를 통한 유동성 확보
② 회사에 약 100억원의 신규 성장자금 확보
③ 경영권 매각 이후에도 공동대표로 경영 지속
특히 세 번째가 중요합니다.
회사 매각을 고민하는 대표님 가운데 상당수는 “경영권을 매각하면 결국 회사를 떠나야 하는 것 아닌가?”라는 고민을 합니다.
하지만 경영권의 이전과 대표이사의 퇴진은 반드시 같은 의미는 아닙니다.
인수자의 투자 목적과 대표의 향후 계획이 맞는다면 최대주주는 바뀌더라도 창업자가
일정 지분을 유지하고 대표이사로 남아 회사의 성장을 계속 이끄는 구조도 가능합니다.
샐러디가 바로 이런 거래구조를 보여주는 사례입니다.
6. Dealplus View
샐러디 M&A에서 주목할 부분은 약 330억원이라는 거래금액보다 거래구조입니다.
두 창업자는 보유지분 일부를 현금화하고 회사에는 약 100억원의 성장자금을 유치하면서도,
일정 지분을 남기고 공동대표로 경영을 계속하고 있습니다.
즉 경영권 매각이 반드시 회사와의 결별을 의미하는 것은 아닙니다.
대표님의 목적에 따라 지분 일부를 현금화하면서 회사의 다음 성장을 계속 이끄는 구조도 가능합니다.
딜플러스는 대표님의 매각 목적과 향후 계획에 맞춰 적합한 거래구조와 인수자를 함께 검토합니다.
기업의 중요한 선택을 함께합니다.
딜플러스
사업을 사고 파는 건
누구나 처음이라 어려운 일이에요.
- 사업 매각 소개서를 만들고 싶어요!
- 매물을 대신 검증해줬으면 좋겠어요!
- 내 조건에 맞는 매물을 찾아주세요!
딜플러스가 상세하게 도와드릴게요