

M&A CASE STUDY · 매각사례
[M&A로 읽는 K-패션 2편] 아웃도어 · 스포츠 · 골프웨어 M&A, 사모펀드는 애슬레저를, 패션 대기업은 상표권을 샀다
Author 이지윤 · Published · 조회 5
최근 3년 아웃도어·스포츠·골프웨어 M&A의 흐름
모회사 인수부터 상표권 취득까지, 거래 구조와 매각 준비를 살펴봅니다
AI 생성 이미지(Chat GPT)
이 글은 『M&A로 읽는 K-패션』 2편입니다.
1편에서는 패션 브랜드 전반의 M&A를 다뤘습니다.
이번에는 아웃도어·스포츠·골프웨어 분야를 살펴봅니다.
핵심 요약
2025년 규칙적 생활체육 참여율은 62.9%였습니다.
2024년 스포츠 의류 소매업과 제조업 매출도 전년보다 늘었습니다.
운동 참여와 산업 통계를 살피되, 종목별 수요와 개별 브랜드의 실적은 나누어 봐야 합니다.사모펀드의 상장 모회사 인수, 경쟁 아웃도어 기업의 신주 인수 계약, 글로벌 상표권 취득 등 거래 방식이 다양했습니다.
회사 지분을 사는 거래와 상표권을 사는 거래, 계약과 실제 취득을 구분해 살펴봅니다.안다르 사례의 직접 인수 대상은 모회사 에코마케팅이었습니다.
매각을 준비할 때는 회사별 실적과 지분 구조, 종목·시즌별 재고, 라이선스 계약 조건을 함께 정리해야 합니다.
1. 아웃도어·스포츠·골프웨어 산업, 지금 어디까지 왔나
아웃도어·스포츠·골프웨어는 등산·운동·골프 등에 쓰이는 기능성 의류를 기획하고 판매하는 업종입니다.
운동복을 일상에서도 입는 애슬레저 의류도 여기에 포함됩니다.
브랜드의 매출을 이해하려면 어떤 종목과 고객층을 기반으로 성장했는지 살펴야 합니다.
운동 참여율뿐 아니라 종목별 판매 흐름과 시즌별 재고, 고객의 재구매를 함께 확인할 필요가 있습니다.
규칙적으로 운동하는 비율은 2025년 62.9%였습니다
만 10세 이상 국민 가운데 주 1회 이상, 한 번에 30분 이상 규칙적으로 운동하는 비율은 2025년 62.9%였습니다.
전년보다 2.2%포인트 높아졌으며, 주 2회 이상 참여율은 52.2%였습니다.
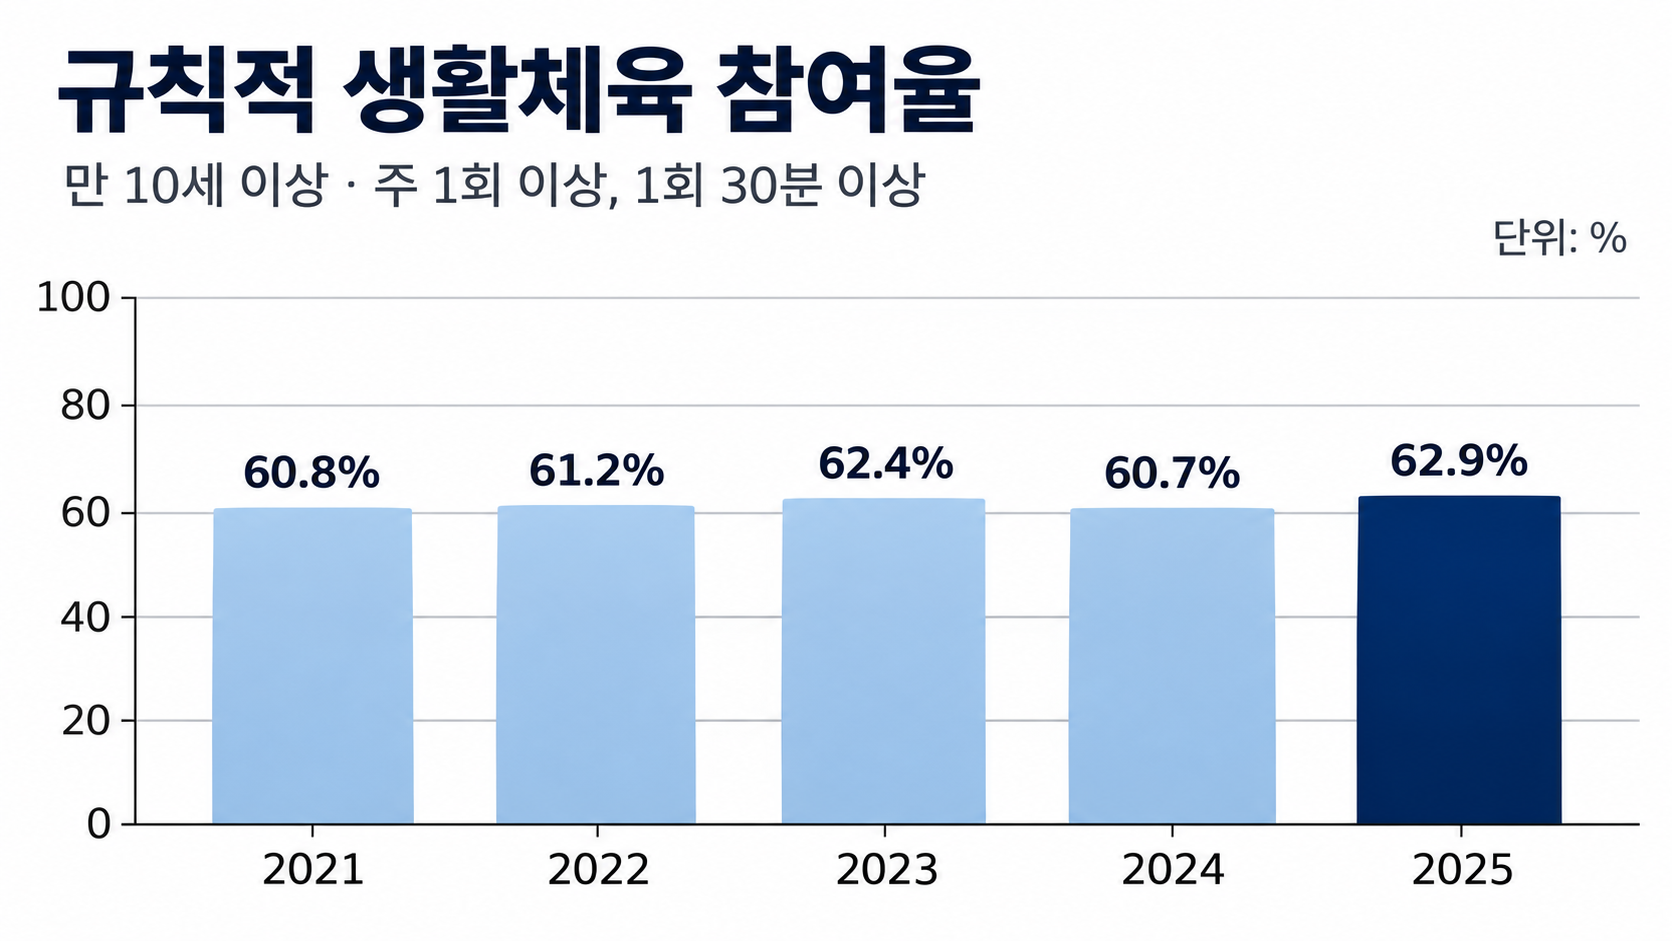
만 10세 이상 국민의 주 1회 이상·1회 30분 이상 규칙적 생활체육 참여율 (단위: %)
규칙적으로 운동하는 사람들이 주로 참여한 종목은 걷기가 40.5%로 가장 높았습니다.
등산은 17.1%로 전년보다 5.0%포인트 높아졌습니다.
주로 하는 운동의 1~3순위 응답을 합산한 수치입니다.
월평균 체육활동 경비는 6만2천원으로 늘었습니다.
다만 여기에는 의류뿐 아니라 다양한 체육활동 비용이 포함됩니다.
스포츠 의류 구매액도 증가한 것으로 나타났습니다
2026년 3~8월 스포츠 의류 구매액은 5.4조원으로 전년 동기보다 8.3% 늘었습니다.
전체 패션 구매액 가운데 스포츠 의류가 차지한 비중은 12.5%였습니다.
이는 골프웨어·아웃도어를 제외한 소비자 구매액 추정치로, 제조·소매업 매출과는 범위가 다릅니다.
종목별 수요와 브랜드 실적은 나누어 봅니다
2026년에는 닥스골프의 연초 오프라인 매출이 늘어난 반면, 힐크릭은 가을·겨울 신상품 생산을 일시 중단하기로 했습니다.
운동에 대한 관심이 모든 브랜드의 매출 증가로 이어지는 것은 아닙니다.
아웃도어·골프웨어·애슬레저를 한 시장으로 묶기보다 종목과 고객층별 판매 흐름을 나누어 살펴야 합니다.
2. 아웃도어·스포츠·골프웨어 M&A, 최근 3년 무엇이 달라졌나
1) 사모펀드가 애슬레저 브랜드를 보유한 상장사를 인수했습니다
베인캐피탈 측은 2026년 3월 안다르의 모회사 에코마케팅 경영권 지분을 인수했습니다.
공개매수·장내매수와 주식교환을 거쳐 6월 지분 100%를 확보하고 상장폐지까지 마무리했습니다.
판매 협업이 인수로 이어진 사례도 있습니다.
부스터즈는 프론투라인과 매출 공유 방식으로 협업한 뒤, 2026년 7월 운영사 투스톤에프앤씨의 경영권을 취득했습니다.
시점·거래 단계 | 거래 대상(브랜드·분야) | 매수자·투자자 | 지분·금액의 범위 | 주요 내용 |
|---|---|---|---|---|
2024.10 | 브랜드유니버스 | 폰드그룹 | 50%+1주 | 라이선스 브랜드 운영사 편입 |
2025.09.11 | 독립문 | 큐리어스에이엠 | 48.9% | 기존 최대주주 측 구주 양수 |
2026.03.09 | 에코마케팅 | 베인캐피탈 측 | 43.66% | 6월 15일 완전자회사 편입 |
2026.07.31 | 투스톤에프앤씨 | 부스터즈 | 74.30% | 연결재무제표상 이전대가 |
2026.08.13 | 디스커버리 익스페디션 | F&F | 상표권 등 | 회사 지분 인수가 아님 |
2026.09.22 | 네파 | K2코리아그룹 | 신주 인수 계약 | 증자 완료 시 최대주주가 되는 구조 |
2) 경쟁 아웃도어 기업이 신주를 인수하는 계약을 맺었습니다
K2코리아그룹은 2026년 9월 22일 네파의 유상증자에서 기존 최대주주 MBK파트너스가 인수하지 않는 신주를 인수하기로 계약했습니다.
증자가 마무리되면 K2코리아그룹이 최대주주가 되는 구조입니다.
네파는 MBK파트너스가 2013년부터 보유해 온 아웃도어 회사입니다.
기존 주주의 주식을 사는 거래와 달리, 이번 계약은 새로 발행하는 주식을 인수해 경영권을 확보하는 방식입니다.
3) 브랜드 운영사 인수와 상표권 직접 취득은 다른 거래입니다
F&F는 2026년 8월 13일 디스커버리 익스페디션의 의류·신발·가방 등 글로벌 상표권과 관련 지식재산권을 8,000만달러에 취득했습니다.
라이선스로 운영하던 브랜드의 권리를 직접 확보한 거래입니다.
계약과 종결은 같은 날 이뤄졌습니다.
잔금 5%는 중국 상표권 이전등록과 연계해 지급하는 조건으로, 회사 지분을 인수한 거래와는 구분해야 합니다.
폰드그룹은 2024년 10월 스파이더 운영사 브랜드유니버스의 신주를 인수해 지분 과반을 확보했습니다.
이는 브랜드의 글로벌 상표권이 아니라 국내 라이선스 운영회사의 지분을 인수한 사례입니다.
브랜드유니버스의 2024년 3월 결산 기준 라이선스 조건에는 국내 판매채널 순매출의 5~7%와 연간 최소 보장액 가운데 큰 금액을 로열티로 지급하도록 정해져 있었습니다.
브랜드 운영사를 인수할 때는 당시 계약의 로열티 구조와 재계약 조건을 함께 살펴야 합니다.
4) 골프웨어를 보유한 기존 브랜드 회사의 주인도 바뀌었습니다
PAT와 엘르골프를 운영하는 독립문은 2025년 9월 11일 최대주주가 큐리어스에이엠으로 바뀌었습니다.
취득 지분은 48.9%였고, 거래 규모는 약 73억원으로 보도됐습니다.
이 거래는 엘르골프 상표권만 따로 사들인 것이 아니라, 캐주얼과 골프웨어 사업을 함께 운영하는 회사의 지분을 인수한 사례입니다.
골프웨어 거래를 비교할 때도 브랜드 하나의 권리인지, 여러 사업을 가진 회사의 지분인지부터 확인해야 합니다.
3. 대표 사례: 안다르, 모회사 인수에서 자회사 지분 재편으로 이어지다
베인캐피탈 측은 2025년 12월 31일 에코마케팅의 경영권 지분 43.66%를 인수하는 계약을 체결했습니다.
직접 거래 대상은 안다르가 아니라 광고대행 사업과 안다르를 함께 보유한 모회사였습니다.
① 거래 구조와 매각 과정
항목 | 내용 |
|---|---|
개요 | 에코마케팅: 온라인 광고대행 회사, 인수 당시 코스닥 상장 |
매도인 | 김철웅 대표·에이아이마케팅그룹(경영권 지분 43.66%) |
인수자 | 베인캐피탈 측 투자목적회사 비씨피이이에이비드코원 |
거래 금액 | 경영권 지분 43.66%: 2,165.5억원(주당 1만6,000원) |
거래 방식 | 경영권 지분 매매 + 공개매수 3회·장내매수 + 현금교부형 주식교환 |
진행 일정 | 2025.12.31 계약 → 2026.03.09 경영권 지분 취득 |
인수 후 재편 | 안다르 주식교환 결정(2026.07.20) |
경영권 지분의 주당 가격은 1만6,000원이었고, 공개매수에도 같은 가격이 적용됐습니다.
2025년 12월 30일 종가 1만700원보다 49.5% 높은 가격입니다.
베인캐피탈 측은 세 차례 공개매수와 장내매수를 진행하고, 남은 주주에게 현금을 지급하는 주식교환을 거쳤습니다.
에코마케팅은 2026년 6월 15일 완전자회사로 편입됐고, 6월 30일 상장폐지됐습니다.
인수 후에는 안다르의 주주 구성과 자회사 지분 관리방식을 재편하는 절차가 이어졌습니다.
에코마케팅은 7월 20일 안다르 외부 주주가 보유한 주식을 현금을 지급하는 주식교환으로 정리하기로 결정했습니다.
11월 1일에는 안다르 등 자회사 지분을 소유·관리하는 사업부문을 안다르홀딩스로 옮기는 인적분할이 완료됐습니다.
브랜드 사업을 보유한 모회사의 인수와, 인수 이후 자회사 지분의 재편을 나누어 볼 필요가 있습니다.
② 실적 성장과 거래가격의 범위
연도 | 매출(억원) | 영업이익(억원) | 영업이익률 |
|---|---|---|---|
2022 | 1,690.7 | 126.2 | 7.5% |
2023 | 2,025.6 | 184.3 | 9.1% |
2024 | 2,367.9 | 327.7 | 13.8% |
2025 | 2,999.8 | 346.0 | 11.5% |
안다르 별도재무제표 기준 (금액은 억원 단위 소수 첫째 자리, 영업이익률은 소수 첫째 자리 반올림)
안다르의 매출은 2022년부터 2025년까지 약 1.8배로 늘었습니다.
2025년 매출은 전년보다 26.7%, 영업이익은 5.6% 증가했습니다.
다만 영업이익률은 2024년 13.8%에서 2025년 11.5%로 낮아졌습니다.
2025년 에코마케팅의 연결 매출은 4,488.1억원, 연결 영업이익은 454.5억원이었습니다.
안다르 별도 매출을 모회사 연결 매출과 단순 비교하면 66.8% 수준입니다.
다만 내부거래 제거 전후의 기준이 달라, 이 비율을 정확한 연결 매출 기여도로 해석해서는 안 됩니다.
에코마케팅 전체 인수 규모는 약 5,000억원으로 보도됐습니다.
이는 모회사 주식을 확보한 거래 규모이며, 안다르 브랜드만의 매각가격이나 순차입금을 반영한 기업가치(EV)와는 다릅니다.
후속 안다르 주식교환 결정의 현금 교부금은 보통주 1주당 4만3,134원이었습니다.
에코마케팅 인수대금과 안다르 주식교환 대금은 대상 회사와 주주가 다르므로 별도로 살펴야 합니다.
③ 매각을 준비하는 대표님이 주목할 점
1) 브랜드뿐 아니라 모회사·자회사의 지분 구조를 함께 봅니다
이번 거래는 브랜드 회사만 직접 인수한 것이 아니라, 모회사 인수 뒤 핵심 자회사의 지분과 사업 범위를 재편한 사례입니다.
여러 브랜드나 자회사를 보유하고 있다면 어떤 회사를, 어느 지분까지 매각할지 먼저 정해야 합니다.
회사별 실적과 보유 지분, 소수주주 현황을 한 표로 정리합니다.
상환전환우선주·전환사채처럼 주식으로 바뀔 수 있는 증권의 조건, 주주 간 계약에 따른 동의권과 잔여 지분 정리 방식도 함께 점검해야 합니다.
2) 경영권 지분 대금과 전체 주식 확보 비용은 다릅니다
에코마케팅 거래에서는 경영권 지분과 공개매수·주식교환에 같은 주당 가격이 적용됐습니다.
경영권 지분 대금은 2,165.5억원이었지만, 전체 인수 규모는 약 5,000억원으로 보도됐습니다.
회사의 지분 전체를 인수하는 거래라면 잔여 주식 확보에 필요한 자금과 절차까지 함께 검토해야 합니다.
주당 가격이 같더라도 취득할 주식 수와 지급 시기, 자금 조달 구조에 따라 인수자가 준비해야 할 금액은 달라집니다.
4. 아웃도어·스포츠·골프웨어 회사 매각, 무엇부터 준비해야 할까
종목·시즌별 매출과 재고를 나누어 보여줍니다
브랜드가 어느 종목과 계절에 매출을 의존하는지 확인할 수 있어야 합니다.
겨울 외투나 봄·가을 골프웨어, 일상용 애슬레저처럼 상품군을 나누고 실제 월별 판매 자료로 계절성을 설명합니다.
최근 3~5년의 종목·시즌별 매출과 정상가 판매율, 시즌 종료 후 남은 재고를 정리합니다.
할인 판매와 반품, 재고평가손실을 반영한 수익성도 함께 제시해야 합니다.
라이선스 브랜드라면 계약 조건과 이전 범위를 확인합니다
라이선스 계약의 기간, 로열티와 최소 보장액, 판매할 수 있는 지역과 상품 범위를 정리합니다.
최대주주가 바뀔 때 상표권자의 동의가 필요한지, 계약을 갱신하거나 종료하는 조건은 무엇인지도 확인해야 합니다.
계약에 따른 로열티를 반영한 수익성과 재계약 이력을 함께 설명합니다.
상표권 자체를 넘기는 거래인지, 사용권을 가진 운영회사의 주식을 파는 거래인지에 따라 실사와 협상에서 확인할 사항이 달라집니다.
안다르 사례는 대형 상장사 인수였지만, 회사별 실적과 지분 구조를 구분해야 한다는 점은 중소 브랜드에도 적용됩니다.
브랜드의 인지도뿐 아니라 고객과 시즌별 판매 이력, 재고 부담, 계약상 권리를 자료로 설명하는 것이 매각 준비의 출발점입니다.
아웃도어·스포츠·골프웨어 회사 매각을 고민하고 계시다면 딜플러스에 문의하세요.
브랜드·라이선스 구조와 시즌별 재고·수익성을 분석해 매각 전략 수립부터 인수자 발굴, 거래 종결까지 맞춤형 M&A 자문을 제공합니다.
기업의 중요한 선택을 함께합니다.
딜플러스
기업을 사고 파는 건
누구나 처음이라 어려운 일이에요.
- 기업 매각 소개서를 만들고 싶어요!
- 기업을 대신 검증해줬으면 좋겠어요!
- 내 조건에 맞는 기업을 찾아주세요!
딜플러스가 상세하게 도와드릴게요