
M&A CASE STUDY · 매각사례
[M&A로 읽는 K-패션 1편] 패션 브랜드 M&A, 애슬레저부터 플러스 사이즈 여성복까지 새 주인은 누구였나
Author 이지윤 · Published · 조회 3
최근 3년 패션 브랜드 M&A의 흐름
사모펀드·패션 대기업·투자조합이 브랜드를 사들였습니다
AI 생성 이미지(Chat GPT)
이 글은 『M&A로 읽는 K-패션』 1편입니다. 패션 산업의 M&A를 세부 업종별로 나눠 살펴봅니다.
『M&A로 읽는 K-반도체』 4편(장비 부품·소모품)도 함께 읽어보세요.
핵심 요약
의복·신발·가방·패션용품 및 액세서리의 온라인 거래액은 2021년 26.5조원에서 2025년 33.4조원으로 늘었습니다.
개별 브랜드의 가치는 시장 규모와 함께 고객의 재구매, 채널별 수익성, 재고 부담으로 살펴야 합니다.해외 사모펀드부터 패션 기업, 투자조합까지 인수자가 다양해졌습니다.
회사 지분을 인수하는 거래와 브랜드 상표권을 사들이는 거래, 계약과 실제 취득을 구분해 봅니다.포터리는 창업자의 구주 매각과 약 79억원의 신주 발행이 함께 이뤄진 사례입니다.
2025년 말 창업자 지분은 37.04%였으며, 우선주에는 2027년 실적에 연동한 전환가격 조정 조건이 붙었습니다.
1. 패션 브랜드 산업, 지금 어디까지 왔나
패션 브랜드 회사는 옷·신발·가방 등을 기획하고, 자체 브랜드나 사용권을 확보한 브랜드로 판매하는 회사입니다.
생산을 외부에 맡기고 디자인·상품기획·유통·마케팅에 집중하는 경우가 많습니다.
매각가치를 설명할 때는 브랜드 인지도와 고객 기반을 실제 매출과 이익으로 연결해 보여줘야 합니다.
온라인 패션 상품 거래액은 2025년 33.4조원이었습니다
의복·신발·가방·패션용품 및 액세서리의 온라인 거래액을 합산하면 2021년 26.5조원에서 2025년 33.4조원으로 늘었습니다.
2025년에는 이 네 상품군 온라인 거래액의 74.4%가 모바일에서 발생했습니다.
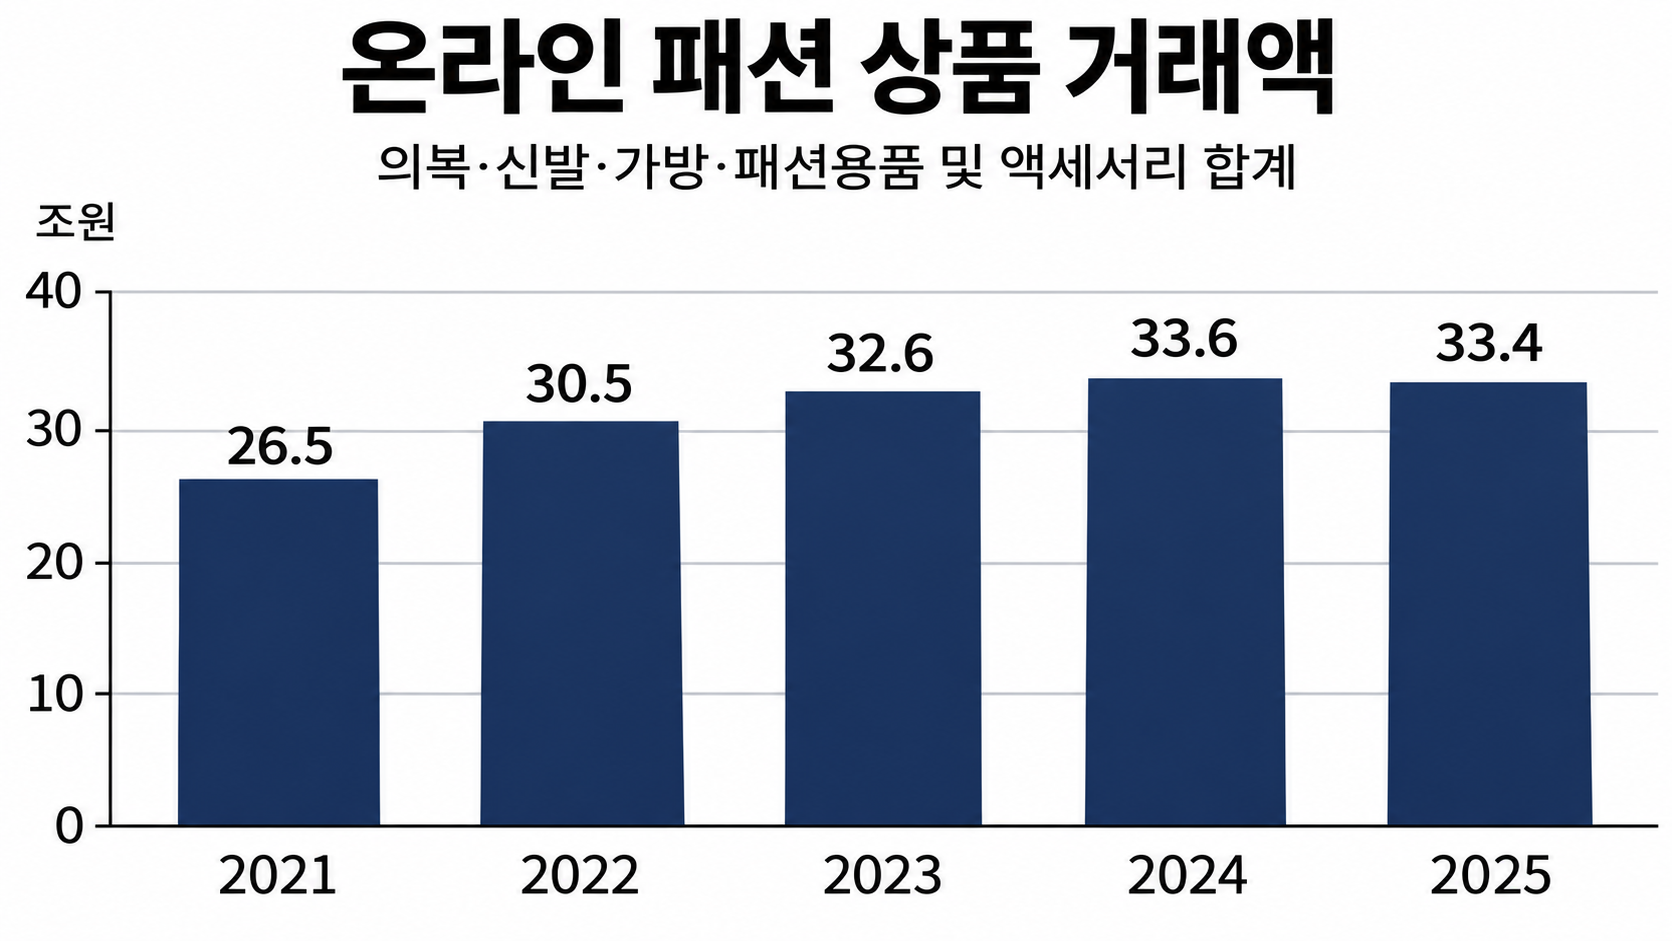
의복·신발·가방·패션용품 및 액세서리 합계 (경상금액 기준, 공표자료 합산·반올림)
2025년 거래액은 전년보다 0.8% 감소했습니다.
월별 공표액을 합산한 2026년 1~9월 거래액은 전년 동기보다 약 2.2% 늘었으며, 잠정치가 포함돼 있습니다.
의류·신발의 실질 소비는 4년간 2.4% 늘었습니다
가계의 의류·신발 소비지출은 명목 기준으로 2021년 53.4조원에서 2025년 63.6조원으로 증가했습니다.
물가 변동을 반영한 실질 소비지출은 같은 4년간 약 2.4% 늘었습니다.
이 수치는 온·오프라인을 구분하지 않는 가계소비 지표로, 앞의 온라인 거래액과 상품·거래 범위가 다릅니다.
시장 지표만으로 특정 브랜드의 성장성을 판단하기보다, 고객별 재구매와 채널별 판매 흐름을 함께 확인해야 합니다.
2026년 1~10월 패션의류 수출은 약 11% 늘었습니다
패션의류 수출액은 2025년 22.9억달러였습니다.
2026년 1~10월에는 20.4억달러로 전년 동기보다 약 11% 증가했습니다.
통관 기준 잠정치를 포함한 공표액으로 계산한 수치입니다.
국내 사업체가 온라인으로 해외에 직접 판매한 의류 및 패션 관련 상품은 2025년 3,647억원이었습니다.
이는 온라인 해외 직접판매를 집계한 별도 통계입니다.
2. 패션 브랜드 M&A, 최근 3년 무엇이 달라졌나
1) 사모펀드는 브랜드를 보유한 상장회사를 인수했습니다
베인캐피탈 측은 2025년 12월 계약을 맺고, 2026년 3월 9일 에코마케팅의 경영권 지분 43.66%를 2,165.5억원에 취득했습니다.
공개매수·장내매수와 주식교환을 거쳐 6월 15일 지분 100%를 확보했고, 6월 30일 상장폐지됐습니다.
에코마케팅은 광고대행 사업과 애슬레저 브랜드 안다르를 함께 보유한 회사입니다.
전체 인수 규모는 약 5,000억원으로 보도됐지만, 안다르 브랜드만의 매각가격과는 구분해야 합니다.
사모펀드 운용사 CCGI 측 투자목적회사는 2026년 6월 1일 공구우먼의 경영권 지분 44.14%를 720억원에 인수했습니다.
창업자와 투자조합이 각각 500만주를 넘긴 거래입니다.
시점·거래 단계 | 거래 대상(브랜드·분야) | 매수자·투자자 | 지분·금액의 범위 | 주요 내용 |
|---|---|---|---|---|
2024.10 | 브랜드유니버스 | 폰드그룹 | 50%+1주 | 신주 인수로 자회사 편입 |
2025.09.11 | 독립문 | 큐리어스에이엠 | 48.9% | 기존 최대주주 측 구주 양수 |
2025.11 | 포터리 | 엔베스터-Bluedoor | 조합 합계 62.96% | 2025년 말 지분 기준 |
2026.03.09 | 에코마케팅 | 베인캐피탈 측 | 43.66% | 6월 15일 완전자회사 편입 |
2026.06.01 | 공구우먼 | CCGI 측 | 44.14% | 창업자와 투자조합이 |
2026.07.31 | 투스톤에프앤씨 | 부스터즈 | 74.30% | 연결재무제표상 이전대가 |
2026.08.13 | 디스커버리 익스페디션 | F&F | 상표권 등 | 회사 지분 인수가 아님 |
2026.09.22 | 네파 | K2코리아그룹 | 신주 인수 계약 | 증자 완료 시 최대주주가 되는 구조 |
신주 대금은 회사에 들어온 자금이며, 구주 매매대금·회계상 이전대가·상표권 대금은 범위가 서로 다릅니다.
2) 패션 기업은 회사 지분과 상표권으로 사업을 넓혔습니다
F&F는 2026년 8월 13일 디스커버리 익스페디션의 의류·신발·가방 등 글로벌 상표권과 관련 지식재산권을 8,000만달러에 인수했습니다.
라이선스로 운영하던 브랜드의 권리를 직접 취득한 거래이며, 회사 자체를 인수한 것은 아닙니다.
계약과 종결은 같은 날 이뤄졌고, 잔금 5%는 중국 상표권 이전등록과 연계해 지급하는 조건입니다.
K2코리아그룹은 9월 22일 네파의 유상증자에서 기존 최대주주 MBK파트너스가 인수하지 않는 신주를 인수하기로 계약했습니다.
증자가 마무리되면 K2코리아그룹이 최대주주가 되는 구조입니다.
폰드그룹은 2024년 10월 스파이더 운영사 브랜드유니버스의 신주를 약 200억원에 인수해 지분 과반을 확보했습니다.
2026년 7월 17일에는 여성복 회사 디에스패션컴퍼니의 지분 51%를 취득했습니다.
3) 중소 브랜드에는 사모펀드와 투자조합이 참여했습니다
2025년 9월 PAT·엘르골프 운영사 독립문의 최대주주는 큐리어스에이엠으로 바뀌었습니다.
11월에는 포터리에서 창업자의 일부 지분 매각과 회사의 신주 발행이 함께 이뤄졌습니다.
스텔라인베스트먼트도 슈슈앤크라 운영사 메이블을 2026년 투자기업으로 공개하고 있습니다.
부스터즈는 2024년 8월부터 매출 공유 방식으로 협업한 프론투라인 운영사 투스톤에프앤씨의 지분 74.30%를 2026년 7월 31일 취득했습니다.
판매 협업에서 출발해 운영사를 자회사로 편입한 사례입니다.
거래가격은 지분율뿐 아니라 주식의 종류와 권리까지 맞춰 비교해야 합니다.
에코마케팅 경영권 지분의 주당 가격 1만6,000원은 2025년 12월 30일 종가보다 49.5% 높았지만, 공개매수에도 같은 가격이 적용됐습니다.
공구우먼의 경영권 지분 단가는 주당 7,200원이었습니다.
계약에는 양수인 또는 지정 제3자가 종결일 전일까지 매도인의 잔여 주식을 주당 4,774원에 매도하도록 청구할 수 있는 별도 약정도 있었습니다.
같은 회사의 거래라도 대상 주식과 권리의 행사 주체·기간을 함께 봐야 합니다.
3. 대표 사례: 포터리, 창업자의 일부 매각과 회사 자금 조달을 결합하다
포터리는 2025년 투자조합이 창업자의 기존 주식을 사들이고 회사의 신주도 인수한 사례입니다.
2025년 말 김건우 대표는 보통주 35,000주, 전체 발행주식의 37.04%를 보유했습니다.
두 투자조합은 의결권 있는 우선주로 합계 62.96%를 보유했습니다.
① 거래 구조와 매각 과정
항목 | 내용 |
|---|---|
개요 | 2021년 법인 설립, 서울 성동구 본사. 남성 비즈니스 캐주얼 브랜드 |
유통 | 직영 매장·자사몰, 백화점·온라인 편집숍 등 |
매도인 | 창업자 김건우 대표 |
투자자 | 엔베스터-Bluedoor 투자조합, 신한 M&A-ESG 투자조합 |
전략적 출자자 | 신세계톰보이, 엔베스터-Bluedoor 조합에 50억원 출자 |
거래 구조 | 기존 주식 35,000주 매각·우선주로 종류변경 + 상환전환우선주 24,500주 신규 발행 |
회사 유입 자금 | 신주 발행대금 약 79억원 |
2025년 말 지분 | 김건우 37.04% / 엔베스터-Bluedoor 조합 53.52% / 신한 M&A-ESG 조합 9.44% |
실적 연동 조건 | 2027년 영업이익 60억원 또는 매출 400억원 중 하나라도 미달하면 우선주 전환가격 조정 |
진행 시점 | 2025년 8월 인수 추진 보도, 11월 3일 신주 발행, 11월 인수 완료 보도 |
거래 전 발행주식은 보통주 70,000주였습니다.
창업자가 보유하던 주식 가운데 35,000주가 매각됐고, 그해 같은 수의 보통주가 우선주로 종류변경됐습니다.
회사는 이와 별도로 상환전환우선주 24,500주를 발행해 약 79억원을 조달했습니다.
구주 대금은 주식을 파는 기존 주주에게, 신주 대금은 회사에 들어갑니다.
포터리 거래도 창업자의 지분 매각과 회사의 자금 조달을 나누어 이해해야 합니다.
신세계톰보이는 포터리 주식을 직접 취득한 것이 아니라 인수에 참여한 조합에 50억원을 출자했습니다.
패션 기업이 투자조합의 출자자로 참여한 구조입니다.
② 실적 변화와 거래 조건
연도 | 매출(억원) | 영업이익(억원) | 영업이익률 | EBITDA(억원) |
|---|---|---|---|---|
2023 | 213.4 | 18.7 | 8.7% | 21.3 |
2024 | 271.7 | 31.5 | 11.6% | 35.2 |
2025 | 242.2 | -10.1 | -4.2% | -6.3 |
별도 기준 (억원 단위 반올림)
EBITDA는 영업이익에 감가상각비·무형자산상각비를 더한 계산값입니다.
2023년은 감사받지 않은 비교 수치입니다.
2024년은 기초 재고의 감사범위 제한으로 한정의견, 2025년은 적정의견을 받았습니다.
2024년 매출은 전년보다 27.3% 증가했고 영업이익률은 11.6%였습니다.
2025년에는 매출이 10.9% 감소했고, 영업이익은 31.5억원에서 영업손실 10.1억원으로 전환됐습니다.
2025년 연간 실적에는 11월 거래 이전과 이후가 함께 포함됩니다.
2025년 재고자산평가손실은 약 7.1억원이었고, 광고선전비와 지급수수료도 전년보다 증가했습니다.
매출뿐 아니라 재고 평가와 비용 항목의 변화를 함께 살펴볼 필요가 있습니다.
신주 발행가격은 주당 32만2,449원이었습니다.
이 우선주에는 배당·상환·전환 조건이 붙어 있으므로, 발행가격을 모든 주식에 적용해 실제 거래 기업가치나 배수로 해석하지 않습니다.
2027년 영업이익이 60억원에 못 미치거나 매출이 400억원에 못 미치면 우선주의 전환가격을 조정하는 조건이 있습니다.
③ 매각을 준비하는 대표님이 주목할 점
1) 기존 주주의 매각과 회사 자금 조달을 나누어 설계합니다
창업자가 지분 일부를 남기는 거래에서는 매각할 주식 수와 회사가 필요한 자금을 구분해야 합니다.
구주 매각 비중, 신주 발행 규모, 투자 이후 의결권과 경영 참여 조건을 함께 검토합니다.
브랜드 운영에서 창업자의 역할이 크다면 거래 이후 맡을 업무와 의사결정 권한, 참여 기간도 미리 협의합니다.
2) 실적 연동 조건은 달성 기준과 지분 변화를 함께 검토합니다
목표 매출과 영업이익을 정할 때는 사업계획과 회계 기준을 함께 확인해야 합니다.
반품·할인·재고평가, 신규 매장 비용과 일회성 비용을 어떻게 반영하는지에 따라 같은 사업 성과도 다른 숫자로 나타날 수 있습니다.
계약 전에는 어떤 경우에 조정이 발생하는지, 전환가격과 보유 지분이 어떻게 달라질 수 있는지를 시나리오별로 계산합니다.
상환 청구와 전환의 시기, 추가 자금 조달에 따른 지분 변화, 실적 산정에 이견이 생겼을 때의 처리 절차도 함께 정리해야 합니다.
4. 패션 브랜드 회사 매각, 무엇부터 준비해야 할까
유통 채널별 수익성과 재고를 숫자로 보여줍니다
자사몰·직영 매장과 백화점·온라인 편집숍은 수수료와 할인·반품 조건이 다릅니다.
최근 3~5년 채널별 매출과 이익, 판매수수료, 광고비와 고객 재구매 이력을 정리합니다.
재고는 시즌별·상품별로 나누어 판매율과 회전기간, 이월 재고 처리 방식, 평가손실 기준을 제시합니다.
매출 성장과 함께 재고 부담이나 할인 판매가 커지고 있지는 않은지 확인할 수 있어야 합니다.
브랜드 운영 조직과 이전할 권리를 정리합니다
디자인·상품기획 조직과 핵심 인력, 국내외 상표권 등록 현황을 점검합니다.
상표권이 대표 개인이나 다른 법인 명의라면 회사의 사용 권한과 매각 시 이전 범위를 확인하고, 이전이 필요한 경우 세무·법률 검토를 거쳐 정리합니다.
창업자가 거래 이후에도 남는다면 역할과 기간, 보유할 지분을 미리 협의합니다.
실적 연동 조건이 붙는 경우에는 목표 수치의 근거와 조정 방식, 경영 의사결정 권한을 함께 살펴야 합니다.
최근 3년 패션 브랜드 거래에는 글로벌 사모펀드, 패션 기업, 투자조합 등 다양한 인수자가 참여했습니다.
거래 방식도 경영권 지분 매각, 신주 투자, 상표권 양수로 나뉩니다.
대표님 브랜드의 고객·채널·재고·운영 조직을 설명할 자료를 갖추고, 주주와 회사에 필요한 자금에 맞는 거래 구조를 준비하는 것이 중요합니다.
패션 브랜드 회사 매각을 고민하고 계시다면 딜플러스에 문의하세요.
브랜드·유통 채널 구조와 재고·수익성을 분석해 매각 전략 수립부터 인수자 발굴, 거래 종결까지 맞춤형 M&A 자문을 제공합니다.
기업의 중요한 선택을 함께합니다.
딜플러스
기업을 사고 파는 건
누구나 처음이라 어려운 일이에요.
- 기업 매각 소개서를 만들고 싶어요!
- 기업을 대신 검증해줬으면 좋겠어요!
- 내 조건에 맞는 기업을 찾아주세요!
딜플러스가 상세하게 도와드릴게요