
M&A CASE STUDY · 매각사례
[M&A로 읽는 K-반도체 4편] 반도체 장비 부품·소모품 M&A, 이화다이아몬드 매각으로 본 거래 구조
Author 이지윤 · Published · 조회 11
최근 3년 반도체 장비 부품·소모품 M&A의 흐름
이화다이아몬드 매각으로 살펴보는 재주문 기반과 사업별 수익성
AI 생성 이미지(Chat GPT)
이 글은 『M&A로 읽는 K-반도체』의 마지막 4편입니다.
1편에서는 소재·부품·장비 전반을, 2편에서는 후공정·테스트를, 3편에서는 장비 M&A를 다뤘습니다.
핵심 요약
반도체 제조업 생산능력지수는 2021년 118.2에서 2025년 180.8로 높아졌습니다.
부품·소모품 회사의 매출 기반은 시장 지표와 함께 제품별 교체 주기와 실제 재주문 이력으로 살펴야 합니다.대기업 사업부 분리 매각, 사모펀드의 재매각, 상장사의 펀드 출자 등 거래 방식이 다양했습니다.
사업부 양수대금과 주식 취득대가, 기업가치는 범위를 맞춰 비교해야 합니다.이화다이아몬드공업은 여러 산업에 쓰이는 공구를 만드는 회사로, 2026년 경영권이 매각됐습니다.
이 사례를 통해 제품·산업별 수익성과 고객 기반을 어떻게 정리할지 살펴봅니다.
1. 반도체 장비 부품·공정 소모품 산업, 지금 어디까지 왔나
장비 부품은 공정 장비에 들어가는 구성품이고, 공정 소모품은 사용 과정에서 마모·오염되거나 소모돼 교체하는 제품입니다.
식각 장비의 실리콘·쿼츠 링, 웨이퍼 표면을 평평하게 다듬는 연마(CMP) 공정의 패드·멤브레인, 세정 장비의 노즐 등이 대표적입니다.
생산능력 확대와 실제 가동 수준을 함께 봅니다
반도체 제조업 생산능력지수(2020년=100)는 연간 기준 2021년 118.2에서 2025년 180.8로 상승했습니다.
2026년 9월의 월별 지수는 206.8입니다.
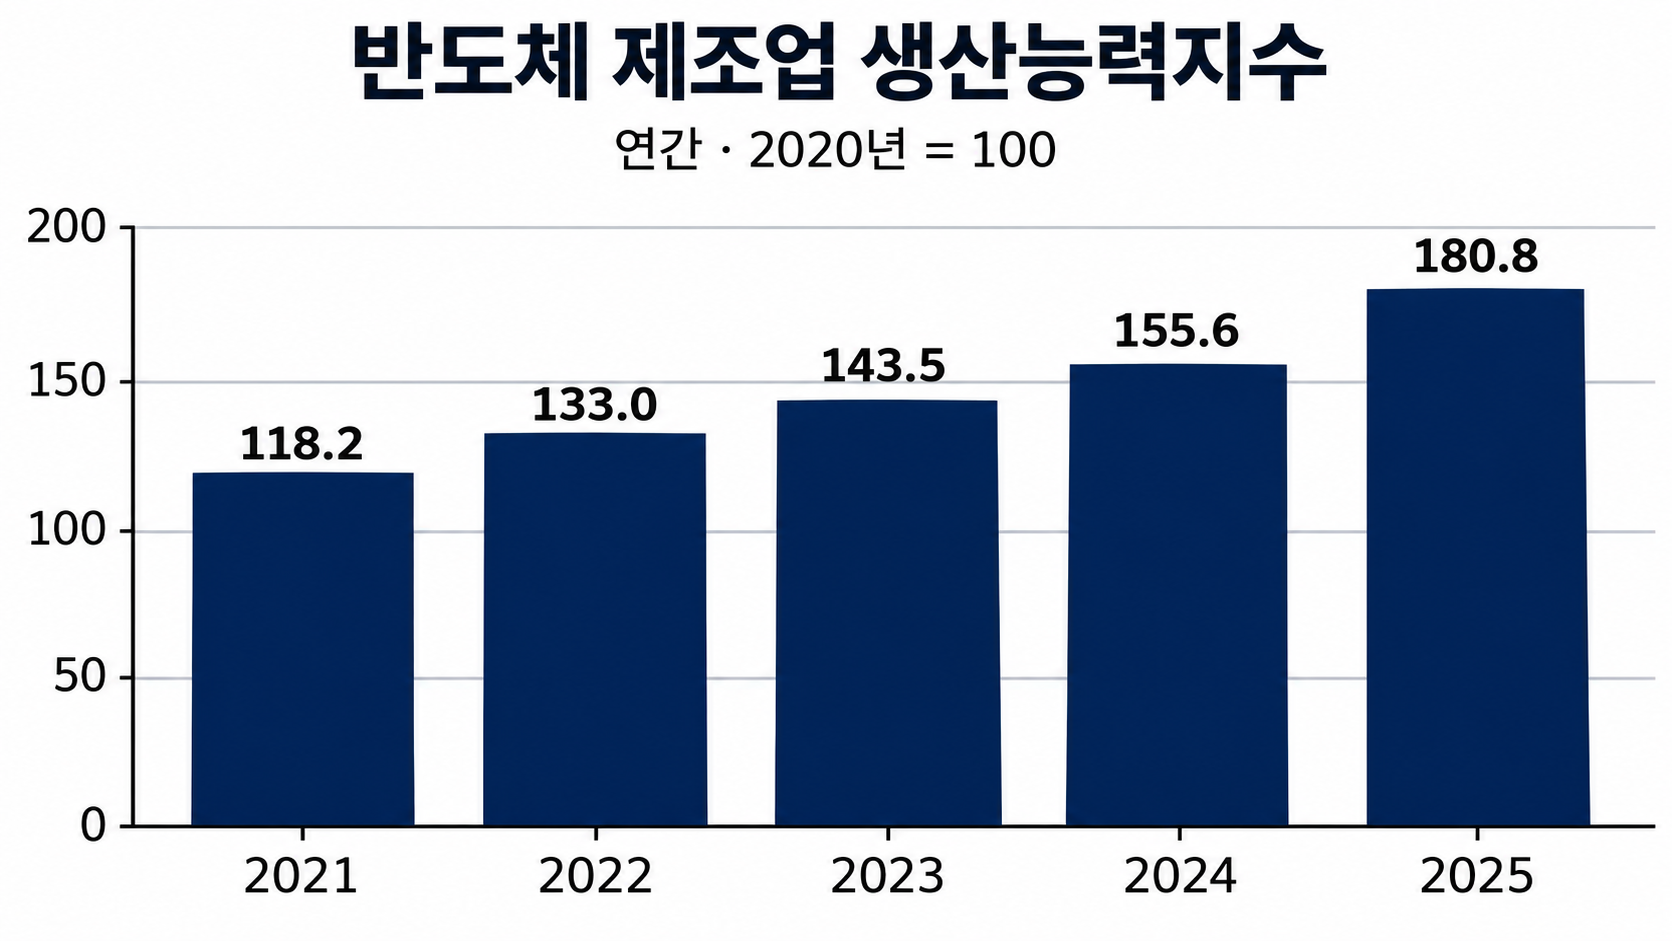
생산능력지수는 설비·노동력·조업 조건 등을 반영한 생산가능량의 지표입니다.
설치 장비 대수나 부품·소모품 매출을 직접 나타내는 수치는 아닙니다.
2023년에는 생산능력지수가 143.5로 전년보다 높아졌지만, 가동률지수(원지수·2020년=100)는 91.2로 낮아졌습니다.
생산기반의 확대가 개별 회사의 주문 증가로 이어지는지는 별도로 살펴야 합니다.
반복 매출은 실제 교체·재주문 이력으로 확인합니다
부품·소모품 수요는 고객사의 가동시간, 공정 조건, 제품 수명과 교체 주기에 영향을 받습니다.
같은 소모품이라도 사용 공정과 경쟁 제품, 납품 단가에 따라 매출과 이익의 흐름이 달라집니다.
매각을 준비할 때는 납품 제품별 교체 주기와 최근 수년간의 재주문 이력을 함께 제시하는 것이 좋습니다.
국산화와 양산 검증을 지원하는 사업도 이어집니다
2026년 8월에는 신규 소부장 협력모델 5건에 5년간 총 910억원의 연구개발(R&D) 자금을 지원하는 계획이 제시됐습니다.
차세대 노광 공정에 쓰이는 EUV 펠리클도 지원 대상에 포함됐습니다.
SK하이닉스 용인 1호팹 안에는 소부장을 양산 조건에서 평가·검증하는 ‘트리니티팹’이 조성될 예정입니다.
2025~2031년 국비 3,736억원이 투입되는 사업으로, 지방비와 민간 투자도 별도로 계획돼 있습니다.
이러한 지원은 제품 검증의 기회이며, 개별 제품의 고객 승인과 실제 발주는 구분해 살펴야 합니다.
2. 반도체 장비 부품·소모품 M&A, 최근 3년 무엇이 달라졌나
1) 대기업 사업부를 분리해 인수하는 거래가 이어졌습니다
SK엔펄스의 파인세라믹스 사업은 2024년 2월, CMP 패드 사업은 2025년 4월 각각 한앤컴퍼니 측에 양도됐습니다.
CMP 슬러리 사업은 2025년 12월 와이씨켐이 인수했습니다.
한 회사 안에 있던 사업이 별도 거래를 통해 새 주인을 찾은 사례입니다.
시점·거래 단계 | 거래 대상(주력 부품·소모품) | 매수자·투자자 | 거래 구조·금액 | 금액 기준·주요 내용 |
|---|---|---|---|---|
2024.02.02 | SK엔펄스 파인세라믹스 사업 | 한앤컴퍼니 측 | 해당 사업부문 | 사업취득 이전대가 기준 |
2025.04.04 | SK엔펄스 CMP 패드 사업 | 한앤컴퍼니 측 | 해당 사업부문 | 종결 정정 양수도대금 |
2025.10.29 | 솔믹스 | TKG태광 | 100% | 연결재무제표상 |
2025.11 | 리온 | JKL파트너스 | 92% 대상 계약 | 계약 기준, 지분대금과 구별 |
2025.12.19 | SK엔펄스 CMP 슬러리 사업 | 와이씨켐 | 해당 사업부문 | 분할지급 조건 |
2026.08 | 이화다이아몬드공업 | IMM | 경영권 | 경영권 지분 거래 규모 |
2026.10.29 | HS하이테크 | 엔베스터·SKS PE | 100% | 인탑스는 인수 펀드에 출자 |
2) 사모펀드가 인수한 부품 회사는 다시 매각됐습니다
한앤컴퍼니 측은 2024년 2월 SK엔펄스의 파인세라믹스 사업을 양수한 뒤, 2025년 10월 솔믹스 지분 100%를 TKG태광에 넘겼습니다.
후속 연결재무제표에 기재된 현금 취득대가는 약 4,449.6억원입니다.
한앤컴퍼니 인수 뒤 솔믹스가 삼성전자와 해외 고객으로 고객 기반을 넓혔다는 보도도 있었습니다.
다만 사업부를 인수할 때의 대금과 이후 회사 주식을 매각한 대금은 범위가 다릅니다.
중간 배당과 자금 투입, 차입금·거래비용 등을 함께 보지 않고 두 금액의 차이를 투자수익으로 계산해서는 안 됩니다.
2025년 11월에는 JKL파트너스가 헤스캐피탈파트너스로부터 리온 지분 92%를 인수하는 계약을 체결했다는 소식이 전해졌습니다.
당시 거론된 약 1,800억원은 기업가치 보도액으로, 해당 지분의 실제 지급대금과는 구별해야 합니다.
3) 상장사가 인수 펀드에 출자하는 방식도 나타났습니다
2026년 8월에는 IMM프라이빗에쿼티의 이화다이아몬드공업 경영권 인수가 마무리됐습니다.
10월 29일에는 엔베스터·SKS PE의 HS하이테크 지분 100% 인수 종결 소식이 전해졌습니다.
HS하이테크 거래에서는 인탑스가 인수대금과 예비자금을 위해 조성된 800억원 규모 프로젝트펀드에 300억원을 출자했습니다.
인탑스가 HS하이테크 주식을 직접 사들인 거래와는 다릅니다.
인탑스는 후속 지분 인수를 위한 콜옵션과 우선매수권도 확보했습니다.
회사 매각을 준비한다면 최종 주식 매수자뿐 아니라 출자자와 향후 지분을 인수할 수 있는 주체도 함께 살펴야 합니다.
가격을 비교할 때는 취득 지분, 현금·차입금의 기준일, 이익의 산정 범위를 먼저 맞춰야 합니다.
서로 다른 조건의 거래 몇 건만으로 업종 전체의 적정 배수를 정하기는 어렵습니다.
3. 대표 사례: 이화다이아몬드공업, 반세기 공구 회사의 경영권 매각
이화다이아몬드공업은 1975년 설립된 다이아몬드·CBN 공구 제조사입니다.
건설·석재, 반도체·디스플레이 등 전자 분야, 자동차 등 정밀가공 산업에 제품을 공급합니다.
2026년 IMM프라이빗에쿼티가 경영권을 인수했으며, 거래 규모는 약 4,000억원으로 보도됐습니다.
① 거래 구조와 매각 과정
항목 | 내용 |
|---|---|
개요 | 1975년 설립, 경기 오산 본사. 다이아몬드·CBN 공구 제조, 해외 생산·판매 거점 보유 |
사업 분야 | 건설·석재 / 반도체·디스플레이 등 전자 / 자동차 등 정밀가공 |
반도체 제품 | 백그라인딩 휠, CMP 패드 컨디셔너, 다이싱 블레이드 |
매도인 | 창업주 일가 측 |
인수자 | IMM프라이빗에쿼티 |
거래 지분 | 경영권 |
거래 규모 | 해당 경영권 지분 약 4,000억원(보도) |
매각 주관 | 삼정KPMG |
계약·승인·종결 | 2026년 5월 계약 체결, 7월 기업결합 승인, 8월 잔금 납입 완료 보도 |
백그라인딩 휠은 회로를 만든 웨이퍼 뒷면을 갈아 얇게 만드는 공구입니다.
CMP 패드 컨디셔너는 연마 패드의 표면을 다듬는 공구로, 두 제품은 사용 공정과 역할이 다릅니다.
IMM프라이빗에쿼티는 인수 후 연구개발과 핵심 인력 투자를 지원하고, 글로벌 생산·판매 기반과 첨단산업 분야의 사업을 확대할 계획을 제시했습니다.
② 실적 변화와 거래가격
연도 | 매출(억원) | 영업이익(억원) | 영업이익률 |
|---|---|---|---|
2021 | 3,393.8 | 319.3 | 9.4% |
2022 | 3,431.6 | 209.2 | 6.1% |
2023 | 3,142.3 | 162.1 | 5.2% |
2024 | 3,754.6 | 353.4 | 9.4% |
2025 | 3,701.0 | 329.8 | 8.9% |
연결 기준 (금액은 억원 단위 반올림)
2021~2025년 연결 매출은 3,000억원대를 유지했고, 매년 영업흑자를 기록했습니다.
영업이익률은 2023년 5.2%에서 2024년 9.4%로 회복한 뒤, 2025년에는 8.9%를 기록했습니다.
2025년 매출과 영업이익은 전년보다 감소했지만, 2023년보다는 높은 수준이었습니다.
보도된 약 4,000억원은 경영권 지분의 거래 규모이지 회사 전체의 기업가치(EV)가 아닙니다.
이 금액을 전체 연결 이익과 바로 나누어 거래배수를 계산하거나, 반도체 전문 회사의 가격과 단순 비교해서는 안 됩니다.
③ 매각을 준비하는 대표님이 주목할 점
1) 제품·산업별 매출과 수익성을 나누어 보여줍니다
여러 산업에 제품을 공급하는 회사는 전체 실적만으로 각 사업의 성장성과 수익성을 설명하기 어렵습니다.
제품·산업별 매출과 이익, 주요 고객, 신규 승인 품목과 투자 부담을 구분해 정리해야 합니다.
반도체 제품도 기존에 반복 납품하는 제품, 고객 평가 중인 제품, 개발 단계의 제품을 나누어 제시합니다.
반도체 사업이라는 이름보다 실제 납품 규모와 이익, 추가 투자에 필요한 자금이 구체적인 가치 판단의 근거가 됩니다.
2) 고객 분산과 해외 사업을 수치로 설명합니다
고객이 여러 곳이라고 해서 실적이 자동으로 안정되는 것은 아닙니다.
상위 고객별 매출 비중과 재주문 이력, 고객들이 속한 산업의 경기 변동을 함께 살펴야 합니다.
해외 생산·판매 법인이 있다면 법인별 실적과 법인 간 거래, 현지 재고·매출채권을 정리합니다.
어느 법인과 고객이 이익을 만드는지 보여주면 인수자가 사업 구조와 운전자금 부담을 파악하기 수월합니다.
4. 반도체 장비 부품·소모품 회사 매각, 무엇부터 준비해야 할까
교체 주기와 재주문 이력을 숫자로 보여줍니다
최근 3~5년 고객·제품별 납품과 재주문 이력, 교체 주기, 단가와 이익률을 정리합니다.
고객사 공장의 가동 흐름, 사용 공정, 경쟁 제품의 공급 여부를 함께 제시하면 반복 매출의 기반과 변동 요인을 설명할 수 있습니다.
사업별 실적과 고객 승인, 이전할 권리를 정리합니다
다른 업종 매출이 섞여 있다면 반도체 제품의 매출과 수익성을 별도로 제시합니다.
고객 승인을 받은 품목과 승인 시점, 평가 중인 신제품도 구분합니다.
대기업 계열에서 분리된 사업이라면 그룹 내·외부 고객 매출과 거래 조건, 독립 운영에 필요한 비용을 나누어 정리합니다.
매각할 지분이나 사업의 범위, 함께 이전할 인력·계약·기술, 남는 주주의 역할도 미리 협의해야 합니다.
네 편에 걸쳐 소부장 전반, 후공정·테스트, 장비, 장비 부품·소모품 M&A를 살펴봤습니다.
매각 준비에 공통으로 필요한 것은 고객 승인과 납품 이력, 여러 해의 수익성, 그리고 지분과 경영을 넘기는 조건입니다.
반도체 경기는 오르내립니다.
시장 호황을 매각가치로 곧바로 연결하기보다, 우리 회사가 확보한 고객과 제품, 수익성, 향후 투자 부담을 자료로 설명하는 것이 중요합니다.
반도체 장비 부품·소모품 회사 매각을 고민하고 계시다면 딜플러스에 문의하세요.
공정 구조와 고객사 승인, 제품 경쟁력을 분석해 매각 전략 수립부터 인수자 발굴, 거래 종결까지 맞춤형 M&A 자문을 제공합니다.
기업의 중요한 선택을 함께합니다.
딜플러스
기업을 사고 파는 건
누구나 처음이라 어려운 일이에요.
- 기업 매각 소개서를 만들고 싶어요!
- 기업을 대신 검증해줬으면 좋겠어요!
- 내 조건에 맞는 기업을 찾아주세요!
딜플러스가 상세하게 도와드릴게요