
M&A CASE STUDY · 매각사례
[M&A로 읽는 K-반도체 3편] 반도체 장비 M&A, 사모펀드부터 해외 그룹까지 넓어진 인수자
Author 이지윤 · Published · 조회 4
최근 3년 반도체 장비 M&A의 흐름
포이스 매각으로 살펴보는 실적 변동과 거래가격, 지분 구조
AI 생성 이미지(Chat GPT)
이 글은 『M&A로 읽는 K-반도체』 3편입니다.
1편에서는 반도체 소재·부품·장비 전반을, 2편에서는 후공정·테스트 M&A를 다뤘습니다.
핵심 요약
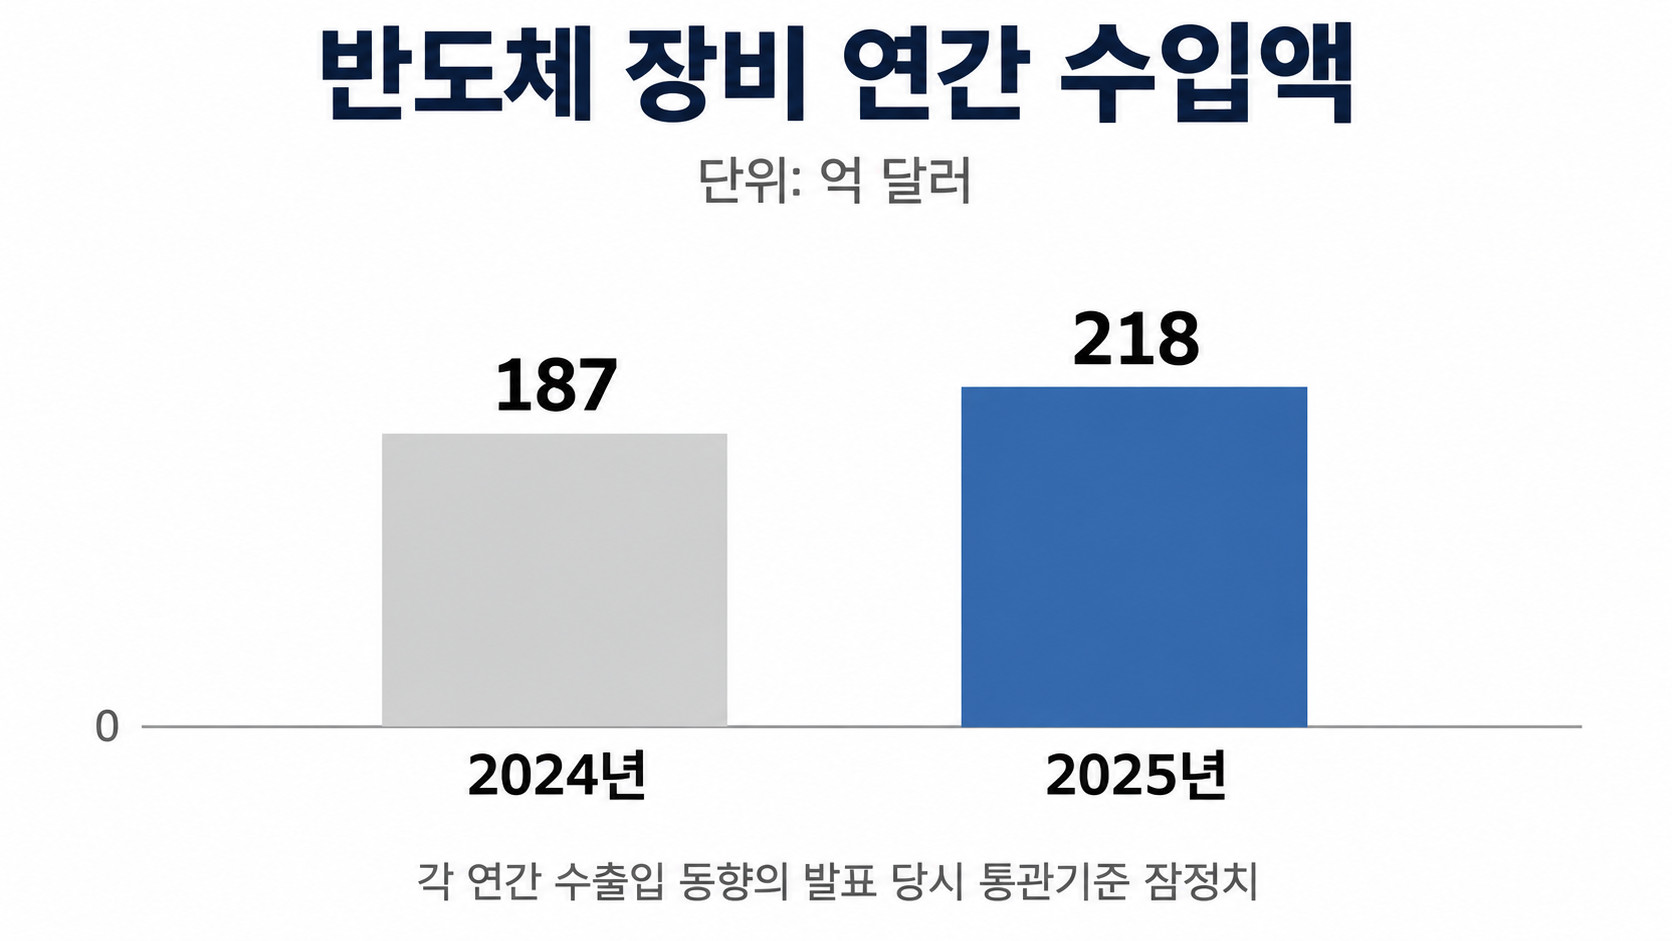
반도체 장비 수입은 2024년 187억 달러에서 2025년 218억 달러로 늘었습니다.
장비 회사의 가치를 판단할 때는 시장 성장세와 함께 실제 수주·납품 실적을 살펴야 합니다.사모펀드부터 다른 업종의 상장사, 해외 그룹까지 인수자가 다양해졌습니다.
매각 지분뿐 아니라 현금·전환사채 등 대금 지급 방식과 거래 진행 단계도 함께 볼 필요가 있습니다.포이스는 매출이 감소한 2025년에도 20%대 영업이익률을 유지했고, 2026년 경영권이 매각됐습니다.
이 사례를 통해 여러 해의 수익성과 납품 이력, 주주별 매각 조건을 어떻게 준비할지 살펴봅니다.
1. 반도체 장비 산업, 지금 어디까지 왔나
반도체 장비는 증착·식각·세정·열처리 등에 쓰이는 공정 장비와, 가스·케미컬 공급이나 온도 조절을 담당하는 주변 장비로 나눠 볼 수 있습니다.
이번 글에서는 공정 장비와 공급·온도 조절 장비를 만드는 중소·중견 기업의 M&A를 살펴봅니다.
장비 수입 증가는 설비 도입 수요를 보여줍니다
반도체 장비 연간 수입액은 2024년 187억 달러에서 2025년 218억 달러로 증가했습니다.
2025년 공표 증가율은 전년 대비 17%로, 국내 설비투자 확대와 함께 장비 도입이 늘었습니다.
2026년 9월 수입액은 34.4억 달러, 10월은 25.2억 달러로 전년 같은 달보다 각각 50.8%, 49.2% 증가했습니다.
수치는 각 월의 통관기준 잠정치입니다.
국산화 기회는 실제 납품과 고객 승인으로 이어져야 합니다
2025년 12월 제시된 반도체산업 전략은 소재·부품·장비 전체의 자립화율을 약 30%로 추정했습니다.
국내 장비 기업의 경쟁력은 해외 제품을 대체할 가능성과 함께 실제 납품 공정, 고객의 평가·승인 이력에서 살펴볼 수 있습니다.
개발 중인 장비, 고객 승인을 받은 장비, 양산 라인에 반복 납품하는 장비를 나누어 보면 사업화 수준이 드러납니다.
산단 조성과 장비 생산 투자를 뒷받침하는 지원도 이어집니다
2026년 8월에는 용인 반도체 국가산단의 완성 목표를 2047년에서 2039년으로 앞당기는 계획이 제시됐습니다.
2026년 10월 29일에는 피에스케이의 용인 클러스터 내 전공정 장비 생산공장 구축 등을 위한 1,400억원의 대출 지원이 승인됐습니다.
기금 1,200억원과 민간 200억원으로 구성된 지원입니다.
장비 회사의 실적은 수주·납품·검수 시점에 따라 달라집니다
장비 회사의 실적은 고객사의 신규 투자와 증설·교체 계획, 납품·검수 일정에 영향을 받습니다.
매각가치를 설명하려면 한 해의 실적을 넘어 여러 해의 수주 흐름과 제품별 수익성을 제시해야 합니다.
고객사의 투자 주기와 회사의 납품 일정을 함께 놓고 보면 실적 변동의 배경을 설명하기 수월합니다.
2. 반도체 장비 M&A, 최근 3년 무엇이 달라졌나
1) 사모펀드가 장비 기업의 경영권을 인수했습니다
VIG파트너스는 공정용 칠러·스크러버 회사 피티씨 지분 100%를 약 1,500억원에 인수했고, 2026년 6월 거래 종결 소식이 전해졌습니다.
10월에는 스톤브릿지캐피탈의 전구체 공급장치 회사 포이스 인수 종결이 보도됐습니다.
장비용 전원장치 회사 다원파워트론의 매각에서는 2026년 11월 노앤파트너스가 우선협상대상자로 선정됐습니다.
장비 기업을 대상으로 한 사모펀드의 인수 움직임이 이어지고 있습니다.
시점·거래 단계 | 거래 대상(주력 장비) | 매수자·투자자 | 지분·금액 | 주요 내용 |
|---|---|---|---|---|
2025년 5월 7일 양수 완료 | 에스엠아이(액체 화합물 공급장치) | 에이치엠넥스 | 91.15%·265억원 | 기존 주주 6명의 지분 취득 |
2025년 6월 인수 보도 | 호산테크(케미컬 공급 연결장치) | 시나르마스그룹 측 | 90%대·1,900억원대 후반 보도 | 사모펀드 보유 지분 매각 |
2026년 6월 종결 보도 | 피티씨(칠러·스크러버) | VIG파트너스 | 100%·약 1,500억원 보도 | 칠러·스크러버 제조사 경영권 인수 |
2026년 9월 18일 취득 완료 | 리드엔지니어링(열처리 장비) | 아이엘 | 80%·128억원 | 현금 50억원·전환사채 78억원, 잔여 20% 옵션 |
2026년 10월 종결 보도 | 포이스(전구체 공급장치) | 스톤브릿지캐피탈 | 약 83%·약 2,000억원 보도 | 7월 주식매매계약 체결 |
2026년 11월 우선협상대상자 선정 | 다원파워트론(장비용 전원장치) | 노앤파트너스 | 우선협상 단계 | 11월 13일 확인 기준 계약 체결 전 |
2) 다른 업종의 상장사와 해외 그룹도 인수자로 참여했습니다
자동차 부품 사업 등을 영위하는 아이엘은 열처리 장비 회사 리드엔지니어링을, LED 사업 기반의 에이치엠넥스는 액체 화합물 공급장치 회사 에스엠아이를 인수했습니다.
기존 사업 기반이 다른 상장사들도 M&A를 통해 반도체 장비 사업에 진입하고 있습니다.
호산테크는 2025년 6월 시나르마스그룹 측에 인수된 것으로 보도됐습니다.
파라투스·골든루트 측의 보유 지분을 얼사메이저인더스트리즈가 인수한 거래로, 보도된 취득 지분은 90%대, 대금은 1,900억원대 후반입니다.
리드엔지니어링의 기존 최대주주는 지분 80%를 매각하고 20%를 남겼습니다.
대금 128억원은 현금 50억원과 아이엘이 발행한 전환사채 78억원으로 구성됐습니다.
이처럼 대금 일부를 전환사채로 받으면 현금 회수 시점과 발행회사의 신용·주가 변동 위험을 함께 살펴야 합니다.
남은 지분 20%의 풋옵션·콜옵션과 전환사채의 권리도 각각의 행사 조건을 확인해야 합니다.
3) 거래가격은 지분과 대금의 범위를 맞춰 비교해야 합니다
주식 매입대금, 회사 전체의 지분가치, 기업가치(EV)는 서로 다른 숫자입니다.
거래가격을 비교할 때는 취득 지분율과 경영권 포함 여부부터 맞춰야 합니다.
실적 변동이 큰 장비 회사는 최근 한 해뿐 아니라 여러 해의 수익성과 수주 상황을 함께 살펴야 합니다.
개별 거래의 배수는 비교 자료로 활용하되, 업종 전체에 적용하는 적정 가격으로 일반화하지 않는 것이 좋습니다.
4) 가격 합의 이후에도 거래 종결까지 관리해야 합니다
2024년 APS가 보유한 넥스틴 주식 135만 주, 약 13%를 KCGI에 매각하는 계약은 체결 뒤 약 두 달 만에 해제됐습니다.
거래금액과 지급 일정을 조정했지만 인수대금이 지급되지 않았고, 공시상 철회 사유는 계약상대방의 계약 미이행이었습니다.
HPSP는 경영권 매각이 성사되지 않은 뒤 최대주주 측이 직접 경영과 중장기 보유로 방향을 바꾼 것으로 보도됐습니다.
2026년 6월에는 크레센도에쿼티파트너스 대표가 HPSP 대표이사로 선임됐습니다.
가격에 대한 합의는 거래의 끝이 아니라 종결을 위한 출발점입니다.
매각 준비 단계부터 인수자의 잔금 조달 계획, 선행조건, 가격 조정과 계약 해제 조건을 함께 검토해야 합니다.
3. 대표 사례: 포이스, 매출 변동 속 20%대 영업이익률을 유지한 장비 회사
증착 공정은 전구체라는 화학물질을 이용해 웨이퍼 위에 얇은 막을 형성하는 공정입니다.
포이스의 공급장치는 전구체를 필요한 양과 조건에 맞춰 공정 장비로 보냅니다.
공정과 소재 변화에 대응하는 장비 개발 역량, 고객의 평가·승인 경험이 중요한 사업입니다.
① 거래 구조와 매각 과정
항목 | 내용 |
|---|---|
개요 | 2007년 설립, 경기 안산 본사. 증착 공정용 전구체 공급장치 제조 |
주요 고객 | 삼성전자·SK하이닉스 |
매도인 | 기존 주주 측 |
인수자 | 스톤브릿지캐피탈 측 |
거래 지분 | 약 83%(보도) |
거래대금 | 해당 지분 취득대금 약 2,000억원(보도) |
매각 자문 | 삼정KPMG |
계약·종결 | 2026년 7월 주식매매계약 체결, 10월 잔금 납입 완료·인수 종결 보도 |
2025년 말 포이스의 주주는 다섯 명으로, 최대주주가 32%, 나머지 네 명이 합계 68%를 보유했습니다.
② 실적 변화와 거래가격
연도 | 매출(억원) | 영업이익(억원) | 영업이익률 |
|---|---|---|---|
2021 | 431.6 | 87.3 | 20.2% |
2022 | 461.9 | 109.9 | 23.8% |
2023 | 424.7 | 108.9 | 25.6% |
2024 | 604.6 | 140.6 | 23.3% |
2025 | 410.0 | 90.8 | 22.1% |
금액은 억원 단위 반올림
2021~2025년 포이스의 매출은 약 410억~605억원 사이에서 변동했습니다.
2025년 매출은 전년보다 32.2% 감소했고, 영업이익도 140.6억원에서 90.8억원으로 줄었습니다.
매출과 이익의 규모는 크게 달라졌지만, 5년 내내 영업이익률은 20%대를 유지했습니다.
보도된 취득대금 약 2,000억원을 지분율 약 83%로 나누면 100% 지분가치는 약 2,410억원으로 단순 환산됩니다.
이는 남은 지분에도 같은 주당 가격을 적용한 참고값으로, 실제 100% 거래가격이나 현금·차입금을 반영한 기업가치(EV)와는 다릅니다.
③ 매각을 준비하는 대표님이 주목할 점
1) 매출 변동의 원인과 수익성을 함께 설명합니다
매출이 감소한 해에도 이익률을 유지했다면, 매출 감소의 원인과 수익성을 지탱한 사업 구조를 함께 설명할 필요가 있습니다.
고객사의 투자 공백, 납품·검수 시점, 제품 구성, 단가와 원가 변동을 나누어 정리합니다.
포이스처럼 주요 반도체 기업을 고객으로 둔 회사도 고객별 매출 비중과 납품 공정을 제시해야 사업 기반과 집중 위험을 설명할 수 있습니다.
2) 주주별 매각 의사와 거래 조건을 먼저 조율합니다
여러 주주가 지분을 나눠 보유한 회사라면 누가 얼마나 매각할지, 경영에 남을지부터 협의해야 합니다.
매각 범위와 대금 배분, 잔류 경영진의 역할, 남는 지분의 처분 조건을 정리합니다.
이사회·주주총회 결의와 기존 주주 간 계약상 동의가 필요한지도 함께 살펴야 합니다.
4. 반도체 장비 회사 매각, 무엇부터 준비해야 할까
수주와 납품 이력으로 실적의 흐름을 보여줍니다
최근 3~5년 고객사·공장·라인별 매출과 납품 이력, 수주잔고, 납품·검수 일정을 정리합니다.
고객사의 공개된 증설 계획을 참고하되, 이미 확보한 발주와 앞으로 기대하는 물량은 구분해 제시합니다.
고객 승인 장비 목록과 승인 시점, 신규 공정 적용 이력, 계약 갱신·해지 조건도 준비합니다.
이 자료는 제품의 사업화 수준과 거래 관계의 지속성을 설명하는 근거가 됩니다.
설치 이후 매출과 기술·인력의 이전 조건을 점검합니다
유지보수·부품 교체·개조 매출은 신규 장비 판매와 나누어 정리합니다.
설치 장비 대수에 실제 반복 발주, 이익률, 유지보수 계약 범위를 연결하면 설치 이후의 매출 기반을 보여줄 수 있습니다.
특허와 공정 노하우의 소유자, 공동개발 계약, 핵심 인력의 역할과 인수인계 가능성을 점검합니다.
주주별 매각 범위와 잔류 조건, 현금 외 대금의 회수 계획도 함께 정리해야 합니다.
인수 후보가 다양해질수록 우리 회사를 설명할 자료와 거래 조건을 구체적으로 준비해야 합니다.
납품 이력과 여러 해의 수익성, 향후 투자 부담, 이전할 지분과 기술을 바탕으로 매각 전략을 세웁니다.
가격뿐 아니라 대금 지급 시점, 남길 지분과 매각 후 역할, 종결 조건까지 함께 협의하는 것이 중요합니다.
반도체 장비 회사 매각을 고민하고 계시다면 딜플러스에 문의하세요.
공정·장비 구조와 고객사 납품 이력, 기술 경쟁력을 분석해 매각 전략 수립부터 인수자 발굴, 거래 종결까지 맞춤형 M&A 자문을 제공합니다.
기업의 중요한 선택을 함께합니다.
딜플러스
기업을 사고 파는 건
누구나 처음이라 어려운 일이에요.
- 기업 매각 소개서를 만들고 싶어요!
- 기업을 대신 검증해줬으면 좋겠어요!
- 내 조건에 맞는 기업을 찾아주세요!
딜플러스가 상세하게 도와드릴게요